
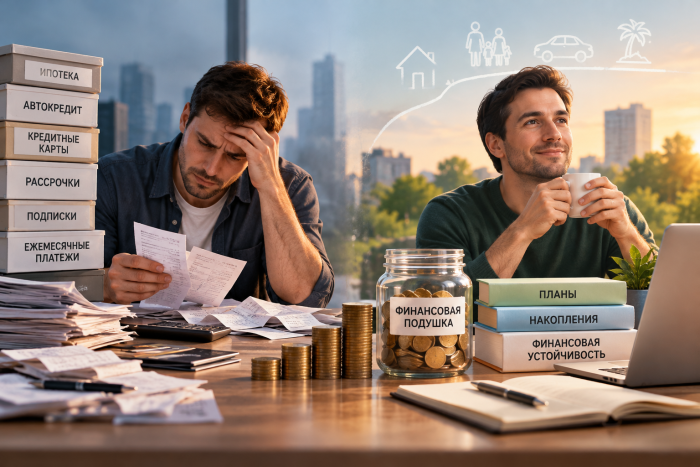
Первый зарабатывает 150 тысяч рублей в месяц. У него хорошая квартира, автомобиль, привычка отдыхать несколько раз в год и возможность покупать практически всё необходимое. Но есть и другая сторона: ипотека, автокредит, рассрочки и регулярные платежи. К концу месяца денег почти не остаётся.
Второй зарабатывает 80 тысяч рублей. Живёт скромнее, планирует крупные покупки, не имеет дорогих потребительских кредитов и постепенно откладывает часть дохода. У него есть накопления, которых хватит на несколько месяцев обычной жизни.
Кто из них финансово устойчивее?
На первый взгляд, преимущество у первого: его доход почти вдвое выше. Но если оба завтра потеряют работу, ситуация может оказаться совершенно иной.
Финансовая устойчивость определяется не только тем, сколько человек зарабатывает, но и тем, насколько его финансовая система способна выдерживать неожиданные события.
Разберём, из чего она складывается, какие ошибки мешают её сформировать и как оценить собственное положение всего за десять минут.
1. Что такое финансовая устойчивость простыми словами
Финансовая устойчивость — это способность выполнять свои обязательства, покрывать необходимые расходы и сохранять приемлемый уровень жизни даже при временном ухудшении финансового положения.Речь не обязательно о богатстве, инвестиционном портфеле или пассивном доходе.
Человек может быть финансово устойчивым, если он:
- Понимает, сколько денег ему необходимо ежемесячно.
- Способен вовремя оплачивать жильё, питание, транспорт и другие обязательные расходы.
- Имеет накопления на непредвиденные ситуации.
- Не зависит критически от дорогих кредитов.
- Знает, что будет делать при снижении дохода.
- Может принимать финансовые решения без постоянного давления срочных платежей.
Задача — создать определённый запас прочности.
Три уровня финансового состояния
Первый уровень — финансовая уязвимость.Человек живёт практически от зарплаты до зарплаты. Любой незапланированный расход требует займа, использования кредитной карты или отказа от необходимых покупок.
Второй уровень — относительная устойчивость.
Основные расходы покрываются без проблем. Есть небольшой резерв, долги контролируемы, а временные финансовые трудности не обязательно приводят к кризису.
Третий уровень — высокая устойчивость.
Имеется достаточный финансовый резерв, обязательства находятся под контролем, а человек располагает возможностями адаптироваться к снижению дохода.
Эти уровни условны. Между ними нет универсальной границы по размеру зарплаты.
Человек с доходом 60 тысяч рублей может быть устойчивее человека с доходом 200 тысяч, если их расходы, обязательства и накопления существенно различаются.
2. Почему высокий доход не гарантирует финансовой безопасности
Существует распространённое представление: чтобы перестать беспокоиться о деньгах, нужно просто больше зарабатывать.Увеличение дохода действительно помогает. Но только при условии, что расходы не растут с такой же скоростью.
Ловушка растущих расходов
Предположим, человек раньше зарабатывал 70 тысяч рублей и тратил 65 тысяч.После повышения зарплаты его доход вырос до 110 тысяч.
Появилась возможность улучшить жилищные условия, обновить автомобиль, чаще посещать рестораны, пользоваться дополнительными сервисами.
Через некоторое время ежемесячные расходы выросли до 105 тысяч.
Посмотрим, что получилось:
| Показатель | До повышения | После повышения |
|---|---|---|
| Доход | 70 000 ₽ | 110 000 ₽ |
| Расходы | 65 000 ₽ | 105 000 ₽ |
| Свободный остаток | 5 000 ₽ | 5 000 ₽ |
Это явление часто называют инфляцией образа жизни: по мере увеличения доходов растёт и привычный уровень потребления.
Само по себе улучшение качества жизни не является ошибкой. Проблема возникает тогда, когда новые расходы превращаются в постоянные обязательства, а финансовый резерв не увеличивается.
Важен не только доход, но и то, что остаётся
Для начала достаточно простой формулы:Свободный денежный остаток = доходы − все расходы за месяц.
Но даже положительный остаток не всегда означает устойчивость.
Если человек откладывает 10 тысяч рублей, но при этом имеет дорогие кредиты, не учитывает ежегодные платежи и не располагает резервом, его положение может оставаться уязвимым.
Поэтому следующий шаг — разобраться в структуре расходов.
3. Постоянные и переменные расходы: где скрывается финансовая зависимость
Все расходы полезно разделить на несколько групп.Обязательные постоянные расходы
Это платежи, которые трудно быстро сократить без серьёзных последствий:- Аренда жилья или ипотека.
- Коммунальные услуги.
- Обязательные кредитные платежи.
- Базовая связь и транспорт.
- Необходимые расходы на содержание семьи.
Необходимые, но изменяемые расходы
К ним относятся питание, бытовые товары, часть транспортных расходов, одежда и другие регулярные потребности.Полностью отказаться от них нельзя, но иногда можно пересмотреть их стоимость.
Необязательные расходы
Развлечения, дополнительные подписки, спонтанные покупки, часть поездок и другие траты, которые можно временно сократить.Это не бесполезные расходы. Они делают жизнь комфортнее. Но важно понимать, какие из них можно уменьшить при необходимости.
Почему это разделение важно
Представим двух людей с одинаковым доходом — 100 тысяч рублей.| Показатель | Человек А | Человек Б |
|---|---|---|
| Доход | 100 000 ₽ | 100 000 ₽ |
| Обязательные расходы | 75 000 ₽ | 40 000 ₽ |
| Остальные расходы | 20 000 ₽ | 35 000 ₽ |
| Свободный остаток | 5 000 ₽ | 25 000 ₽ |
Если доход временно сократится, человеку Б будет проще перестроить бюджет.
Практический вывод: важно не только сокращать расходы, но и не превращать каждое повышение уровня жизни в новое обязательство на годы вперёд.
4. Финансовый резерв: сколько денег действительно нужно иметь
Финансовый резерв, или подушка безопасности, — это деньги, предназначенные для ситуаций, когда привычный доход временно исчезает или возникают необходимые незапланированные расходы.Например:
- Потеря работы.
- Болезнь или временная нетрудоспособность.
- Срочный ремонт жилья.
- Непредвиденные семейные расходы.
- Задержка оплаты заказов у самозанятого специалиста.
Как самостоятельно рассчитать финансовый резерв
В качестве первоначального ориентира часто используют сумму, покрывающую от трёх до шести месяцев необходимых расходов.Это не универсальная норма. Если работа нестабильная, доход сезонный, есть иждивенцы или поиск нового заработка может занять много времени, разумно рассматривать более продолжительный период.
Для расчёта достаточно знать сумму необходимых ежемесячных расходов.
Формула:
Размер финансового резерва = необходимые ежемесячные расходы × количество месяцев.
Например, если необходимые расходы семьи составляют 60 тысяч рублей в месяц, получаются следующие суммы:
| Период без дохода | Необходимый резерв |
|---|---|
| 1 месяц | 60 000 ₽ |
| 3 месяца | 180 000 ₽ |
| 6 месяцев | 360 000 ₽ |
| 9 месяцев | 540 000 ₽ |
| 12 месяцев | 720 000 ₽ |
Где хранить финансовую подушку
Для резервных денег важны прежде всего доступность и сохранность.Подходят инструменты, из которых можно относительно быстро получить средства без существенного риска потерь. Например, доступные банковские счета и вклады с подходящими условиями снятия.
При выборе необходимо учитывать надёжность финансового учреждения, условия доступа к средствам и применимые гарантии по вкладам.
Не стоит размещать весь резерв в акциях, криптовалютах, долгосрочных неликвидных вложениях или инструментах, стоимость которых может резко измениться.
Финансовая подушка должна помогать переживать кризис, а не становиться дополнительным источником неопределённости.
Если откладывать почти нечего
Не обязательно начинать сразу с резерва на полгода.Можно двигаться постепенно:
- Сформировать небольшую сумму на срочные расходы.
- Накопить один месяц необходимых затрат.
- Постепенно увеличить резерв до трёх месяцев.
- Пересмотреть целевой размер с учётом стабильности дохода и семейных обстоятельств.
5. Долги: почему не все кредиты одинаково опасны
Наличие кредита само по себе не означает финансовую нестабильность.Важны условия займа, размер платежей, стоимость обслуживания долга и последствия возможного падения дохода.
Например, ипотека с посильным ежемесячным платежом и потребительский кредит с высокой процентной ставкой создают разные риски.
На что обращать внимание
При оценке долговой нагрузки полезно учитывать четыре фактора:- Процентная ставка и полная стоимость кредита. Чем дороже заём, тем больше денег уходит на его обслуживание.
- Доля платежей в доходе. Важно понимать, сколько ежемесячных поступлений уже распределено между кредиторами.
- Наличие просрочек и штрафов. Они могут быстро увеличивать долговую нагрузку.
- Устойчивость к снижению дохода. Сможете ли вы выполнять обязательства, если заработок временно уменьшится?
Пример долговой нагрузки
Человек получает 90 тысяч рублей ежемесячно. На погашение кредитов уходит 40 тысяч.Это примерно 44% его дохода.
Если зарплата сократится до 65 тысяч, долговые платежи будут поглощать уже около 62% поступлений.
При такой нагрузке даже временное ухудшение финансовой ситуации может привести к серьёзным проблемам.
Какие долги стоит разбирать в первую очередь
Особого внимания требуют:- Кредитные карты с высокими процентными ставками.
- Микрозаймы.
- Просроченные обязательства.
- Кредиты, платежи по которым вытесняют необходимые расходы.
Нужен баланс между уменьшением дорогих долгов и созданием хотя бы минимального резерва.
Полезный принцип: прежде чем брать новый кредит, оцените, сможете ли вы обслуживать его при снижении дохода, а не только при нынешней зарплате.
6. Предсказуемость обязательств: расходы, которые легко забыть
Одна из причин финансовых трудностей — нерегулярные платежи, которые не учитываются в обычном месячном бюджете.Например:
- Ежегодная страховка автомобиля.
- Налоги.
- Сезонное обслуживание жилья.
- Обучение детей.
- Плановое лечение.
- Замена техники.
- Ежегодные подписки.
Как учитывать нерегулярные платежи
Допустим, за год нужно потратить:- 24 тысячи рублей на страхование.
- 18 тысяч на обслуживание автомобиля.
- 30 тысяч на другие плановые крупные расходы.
Если разделить сумму на 12 месяцев, получится 6 тысяч рублей.
Это деньги, которые желательно ежемесячно предусматривать в бюджете, даже если соответствующий платёж ещё не наступил.
Такой подход позволяет избежать ситуации, когда известный заранее расход приходится оплачивать кредитной картой.
7. Страхование: какие риски имеет смысл передавать страховщику
Не каждую финансовую проблему разумно покрывать исключительно накоплениями.Некоторые события могут приводить к настолько большим расходам, что даже хорошего резерва окажется недостаточно.
Страхование помогает передать часть таких рисков страховой компании за определённую плату.
Но это не означает, что нужно покупать все доступные полисы.
Когда страхование особенно полезно
В первую очередь стоит оценить риски, последствия которых могут серьёзно повлиять на семейные финансы:- Повреждение или утрата значимого имущества.
- Ответственность перед третьими лицами.
- Потеря трудоспособности.
- Смерть основного кормильца семьи.
- Крупные медицинские расходы, если они не покрываются доступной системой медицинской помощи.
Как не переплатить за страховку
Перед оформлением полезно выяснить:- Какие именно события покрываются?
- Какие исключения действуют?
- Есть ли франшиза?
- Каков максимальный размер выплаты?
- Какие документы потребуются при страховом случае?
Главный вопрос: какое финансовое последствие я не смогу безболезненно покрыть самостоятельно?
Именно с таких рисков стоит начинать оценку необходимости страхования.
8. Один источник дохода: насколько это опасно
Для многих людей единственный источник дохода — заработная плата.Это нормально. Не каждому необходимо срочно открывать бизнес, заниматься инвестициями или искать дополнительную работу.
Но важно понимать степень зависимости от этого источника.
Что происходит при потере основного заработка
Если человек получает всю сумму от одного работодателя, то увольнение может означать прекращение практически всех поступлений.При этом обязательные платежи никуда не исчезают.
Именно поэтому резерв и управляемые расходы особенно важны для людей с одним источником дохода.
Как можно снизить зависимость
Существуют разные способы:- Повышать квалификацию, чтобы быстрее находить новую работу.
- Осваивать смежные профессиональные навыки.
- Развивать дополнительную специализацию.
- Получать доход от отдельных проектов.
- Постепенно формировать другие источники поступлений, если это соответствует возможностям и рискам.
Иногда повышение востребованности в основной профессии приносит больше устойчивости, чем несколько случайных подработок.
Пример
Один специалист имеет хорошую зарплату, но его навыки востребованы только в узком сегменте рынка.Другой зарабатывает немного меньше, однако владеет несколькими смежными инструментами и может работать с разными заказчиками.
Второму может быть проще восстановить доход после потери работы.
Но это не гарантировано: многое зависит от рынка, профессионального опыта и реального спроса.
Поэтому полезно задавать себе вопрос не только «сколько я зарабатываю сейчас?», но и «насколько быстро я смогу восстановить этот доход?».
9. Проверка финансовой устойчивости за 10 минут
Чтобы оценить собственное финансовое положение, не нужны сложные программы или профессиональные знания.Достаточно выделить десять минут и честно ответить на следующие вопросы.
Вопрос 1. Сколько денег мне необходимо ежемесячно?
Попробуйте назвать сумму обязательных расходов без приблизительных догадок.Если точной цифры нет, это сигнал, что стоит начать с анализа бюджета.
Вопрос 2. Сколько месяцев я смогу прожить без дохода?
Разделите доступные резервные накопления на необходимые ежемесячные расходы.Например:
Накопления — 150 тысяч рублей.
Необходимые расходы — 50 тысяч рублей в месяц.
150 000 ÷ 50 000 = 3 месяца.
Это означает, что при неизменных необходимых расходах имеющегося резерва хватит приблизительно на три месяца без дохода.
Расчёт условный: он не учитывает непредвиденные крупные траты и возможное изменение цен.
Вопрос 3. Есть ли у меня дорогие долги?
Оцените кредиты, процентные ставки и обязательные платежи.Если значительная часть дохода уходит на обслуживание долгов, это потенциальная зона риска.
Вопрос 4. Какие расходы я смогу быстро сократить?
Представьте, что доход уменьшился на 30%.Какие платежи можно отменить или уменьшить без серьёзных последствий?
Если большинство расходов жёстко зафиксировано, адаптироваться будет сложнее.
Вопрос 5. Зависит ли мой доход от одного источника?
Подумайте, что произойдёт, если этот источник исчезнет.Есть ли возможность относительно быстро найти новую работу, получить заказы или временно компенсировать потерю поступлений?
Вопрос 6. Учитываю ли я крупные нерегулярные расходы?
Вспомните платежи, которые возникают несколько раз в год или ежегодно.Если каждый из них становится неожиданностью для бюджета, стоит изменить подход к планированию.
Вопрос 7. Есть ли риски, которые мои накопления не смогут покрыть?
Например, значительные расходы на лечение, потеря трудоспособности или повреждение имущества.Подумайте, существуют ли способы уменьшить последствия таких событий.
Как оценить ответы
Необязательно подсчитывать количество положительных ответов.Гораздо полезнее выделить две-три наиболее серьёзные проблемы.
Например:
- Нет финансового резерва.
- Высокая долговая нагрузка.
- Неизвестна реальная сумма обязательных расходов.
- Доход полностью зависит от одного нестабильного источника.
- Отсутствует план действий при потере работы.
10. С чего начать: практический план на ближайшие 30 дней
Необязательно пытаться перестроить все финансы одновременно.Лучше двигаться небольшими последовательными шагами.
Первая неделя: разобраться в цифрах
Запишите все источники дохода и основные категории расходов.Отдельно выделите обязательные платежи и нерегулярные траты.
Цель — определить минимальную сумму, необходимую для нормальной жизни в течение месяца.
Вторая неделя: оценить долговую нагрузку
Составьте список кредитов и других обязательств.Для каждого укажите:
- Остаток долга.
- Процентную ставку.
- Минимальный ежемесячный платёж.
- Срок погашения.
Третья неделя: создать основу резерва
Определите небольшую достижимую сумму, которую можно регулярно откладывать.Необязательно использовать фиксированный процент от зарплаты.
Если доход нестабилен, можно выбирать сумму исходя из фактических поступлений и предстоящих обязательств.
Главное — не формировать резерв за счёт новых дорогих долгов.
Четвёртая неделя: проверить основные риски
Ответьте на три вопроса:- Что произойдёт, если мой доход сократится на треть?
- Что произойдёт, если я останусь без дохода на два месяца?
- Какие необходимые расходы могут возникнуть неожиданно и оказаться слишком большими для моего бюджета?
Это может быть уменьшение кредитной нагрузки, накопление резерва, страхование существенного риска или повышение профессиональной квалификации.
11. Нужно ли инвестировать, чтобы стать финансово устойчивым?
Инвестиции могут быть важной частью долгосрочного финансового планирования.Но они не заменяют финансовую подушку, контроль обязательств и понимание собственного бюджета.
Представим, что человек вложил все свободные средства в акции, рассчитывая на долгосрочный рост.
Через несколько месяцев он потерял работу. Для покрытия текущих расходов ему пришлось продавать активы в период снижения их стоимости.
Проблема не обязательно в выбранных инвестициях. Проблема в том, что деньги для непредвиденных обстоятельств были размещены в инструменте с рыночным риском.
Поэтому полезно разделять финансовые задачи.
| Финансовая задача | Главный приоритет |
|---|---|
| Оплата текущих расходов | Доступность денег |
| Финансовая подушка | Ликвидность и сохранность |
| Плановые крупные покупки | Соответствие сроку и допустимому риску |
| Долгосрочное накопление капитала | Доходность с учётом рисков и горизонта |
12. Кому особенно важно заниматься финансовой устойчивостью
На практике базовые принципы полезны практически каждому, но приоритеты будут различаться.Наёмным сотрудникам стоит оценить, насколько быстро они смогут найти новую работу, и сформировать резерв на период поиска.
Самозанятым и фрилансерам особенно важно учитывать колебания поступлений, задержки оплаты, налоги и периоды без заказов.
Предпринимателям полезно разделять личные и бизнес-финансы, не считать оборот компании личным доходом и заранее учитывать обязательства перед сотрудниками, поставщиками и государством.
Семьям с детьми и другими иждивенцами необходимо учитывать дополнительные обязательные расходы и последствия временной потери дохода одного из взрослых.
Людям с кредитами важно контролировать долговую нагрузку и избегать ситуации, когда новый долг используется для регулярного погашения старого без реального плана выхода.
Финансовая устойчивость не требует одинакового образа жизни. Она требует понимания собственных рисков.
13. Что изучать дальше, когда базовый порядок уже наведён
После того как понятны расходы, обязательства и состояние резерва, можно переходить к более узким темам.Если не получается контролировать расходы
Стоит разобраться в методах личного бюджетирования, учёте регулярных и нерегулярных платежей, способах планирования крупных покупок.Особенно полезны эти навыки людям, у которых доход кажется достаточным, но к концу месяца практически ничего не остаётся.
Если доход нестабилен
Имеет смысл подробнее изучить финансовое планирование при нерегулярных поступлениях.Для самозанятых, фрилансеров и предпринимателей это особенно актуально: доходы могут существенно меняться от месяца к месяцу, тогда как основные обязательства остаются постоянными.
Если хочется увеличить заработок
Следующим шагом может стать изучение новых профессиональных навыков, поиск дополнительной специализации или освоение инструментов для удалённой работы.При этом важно выбирать направления с учётом существующего опыта, доступного времени и реального спроса.
Дополнительный доход полезен не сам по себе, а тогда, когда он действительно улучшает финансовое положение.
Если появились свободные накопления
Можно постепенно разбираться в долгосрочном финансовом планировании, принципах инвестирования и управлении рисками.Но прежде чем переходить к сложным инструментам, желательно убедиться, что финансовый резерв сформирован, а дорогие долги не создают чрезмерной нагрузки.
Здесь важно не перепрыгивать через этапы.
Знание инвестиционных инструментов не решает проблему просроченных платежей, а дополнительный заработок не всегда помогает, если расходы автоматически поглощают все новые поступления.
Вывод: финансовая устойчивость начинается не с суммы зарплаты
Большая зарплата расширяет возможности, но сама по себе не гарантирует финансовой безопасности.Человек с высоким доходом может быть крайне уязвимым из-за кредитов, отсутствия накоплений и большого количества обязательных расходов.
И наоборот, при более скромном доходе можно постепенно сформировать запас прочности, который позволит спокойнее переживать непредвиденные обстоятельства.
Для начала достаточно понять четыре вещи:
- Сколько денег необходимо для обычной жизни.
- Какие обязательства нельзя быстро сократить.
- На какой срок хватит имеющихся накоплений.
- Что произойдёт при временной потере дохода.
И первый шаг здесь — не обязательно заработать больше, а разобраться, насколько устойчивы ваши финансы уже сегодня.
Автор материала: Михаил Суворов.
Страница автора не указана
Рассылка от ProSkladchik
Обзоры курсов, тренингов. Рекомендации.
 Ваш E-Mail будет в безопасности.
Комментарии и отзывы