
Как планировать бюджет, если доход нестабилен: практическая система для фрилансеров и предпринимателей
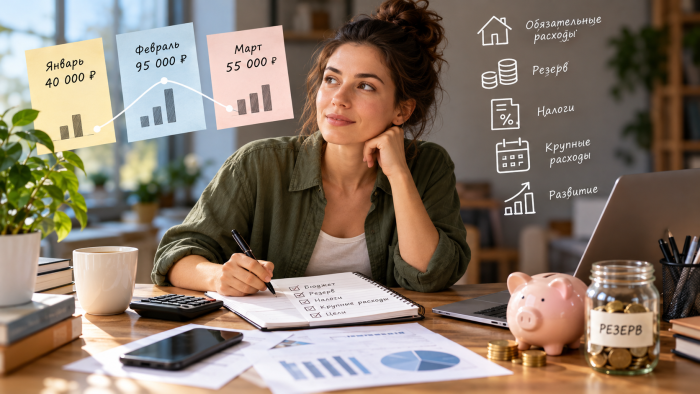
Когда зарплата приходит дважды в месяц и её размер примерно одинаков, планировать расходы относительно просто. Вы знаете, сколько получите, какие счета нужно оплатить и сколько останется на повседневные нужды.Но что делать, если в одном месяце вы заработали 40 000 рублей, в следующем — 95 000, а затем получили 55 000?
Такая ситуация знакома фрилансерам, предпринимателям, самозанятым, сезонным работникам и специалистам, значительная часть дохода которых зависит от премий или выполненных проектов.
Проблема не обязательно в том, что денег мало. Иногда за несколько месяцев человек зарабатывает вполне приличную сумму, но регулярно сталкивается с нехваткой средств.
Причина часто заключается в том, что расходы подстраиваются под удачные месяцы, а не под реальную устойчивость дохода.
Разберём, как организовать личный бюджет, чтобы хорошие месяцы помогали переживать слабые, а крупные поступления не создавали ложного ощущения финансовой свободы.
Почему обычный месячный бюджет не работает при плавающем доходе
Классическая схема бюджетирования выглядит так:- Получить зарплату.
- Вычесть обязательные платежи.
- Распределить остаток между повседневными расходами и накоплениями.
- Повторить в следующем месяце.
Но при переменном доходе возникает проблема: вы не знаете заранее, сколько получите в следующем месяце.
Представим, что за три месяца ваши поступления составили:
- Январь — 40 000 рублей.
- Февраль — 95 000 рублей.
- Март — 55 000 рублей.
Среднемесячный доход — примерно 63 333 рубля.
На первый взгляд ситуация неплохая. Но здесь скрываются две распространённые ошибки.
Ошибка №1. Считать лучший месяц нормой
После получения 95 000 рублей возникает желание повысить уровень жизни: купить дорогую вещь, оформить подписки, чаще ходить в рестораны или взять кредит с ежемесячным платежом.Но 95 000 рублей — не ваш гарантированный доход. Это результат одного удачного месяца.
Если постоянные расходы вырастут до 70 000 рублей, то при следующем поступлении в 40 000 рублей образуется дефицит в 30 000 рублей.
Главное правило: разовый высокий доход не должен автоматически превращаться в постоянные обязательства.
Ошибка №2. Планировать расходы исключительно по среднему доходу
Средний доход полезен для анализа, но не всегда подходит в качестве основы ежемесячных расходов.В нашем примере среднее значение — около 63 333 рублей.
Однако за три месяца дважды поступило меньше этой суммы.
Если установить ежемесячный бюджет в 63 000 рублей, то январь закончится дефицитом в 23 000 рублей, а март — дефицитом в 8 000 рублей.
Среднее значение не гарантирует, что нужная сумма окажется на счёте в конкретный день.
Поэтому при нестабильном доходе нужно учитывать сразу несколько показателей.
Минимальный, средний и рабочий доход: в чём разница
Для финансового планирования полезно разделить доход на три категории.1. Минимальный доход
Это наименьшая сумма, которую вы фактически получили за рассматриваемый период.В нашем примере — 40 000 рублей.
Минимальный доход помогает оценить, насколько ваши обязательные расходы совместимы со слабым месяцем.
Но есть важный нюанс: исторический минимум не гарантирует, что будущий доход не окажется ещё ниже или даже нулевым.
2. Средний доход
Рассчитывается по формуле:Средний доход = сумма поступлений за период / количество месяцев.
Для нашего примера:
190 000 / 3 = 63 333 рубля.
Средний доход показывает общую картину, но при больших колебаниях может создавать чрезмерно оптимистичные ожидания.
Лучше рассчитывать его за 6–12 месяцев, если история поступлений позволяет.
3. Рабочий доход
Это осторожно выбранная сумма, на основе которой вы планируете регулярные личные расходы.Она не обязана совпадать ни со средним, ни с минимальным доходом.
Например, при рассмотренных поступлениях можно временно выбрать рабочий ориентир в 40 000 рублей.
Это не означает, что вы должны всегда тратить ровно 40 000 рублей. Это означает, что регулярные обязательства желательно удерживать в пределах суммы, которую можно обеспечить даже в относительно слабый месяц.
Если доходы сильно колеблются или бывают нулевые месяцы, рабочий бюджет придётся устанавливать ещё осторожнее и поддерживать резервом.
Сначала обязательные расходы, потом всё остальное
Прежде чем распределять деньги, нужно определить стоимость вашего минимально необходимого образа жизни.Сюда относятся:
- жильё и коммунальные платежи;
- продукты питания;
- транспорт;
- связь и интернет;
- необходимые лекарства;
- обязательные платежи по кредитам;
- базовые расходы на детей и других иждивенцев.
При рабочем доходе 40 000 рублей остаётся 8 000 рублей.
Но это ещё не свободные деньги.
Из них, возможно, придётся формировать резерв, оплачивать нерегулярные расходы и откладывать средства на будущие обязательства.
Поэтому важно разделять обязательные, переменные и нерегулярные расходы.
Переменные расходы — это развлечения, необязательные покупки, кафе и другие траты, которыми можно управлять.
Нерегулярные расходы — это платежи, возникающие не каждый месяц, но вполне предсказуемые: страховка, обслуживание автомобиля, подарки, отпуск, ремонт техники.
Если не учитывать третью категорию, даже аккуратно составленный месячный бюджет будет периодически разрушаться.
Система финансовых фондов: куда распределять поступления
Один из наиболее удобных способов управления нестабильным доходом — заранее определить назначение денег.Необязательно открывать несколько банковских счетов. Можно использовать отдельные накопительные счета, виртуальные копилки или категории в таблице учёта.
Главное — понимать, какая сумма действительно доступна для повседневных расходов.
Фонд №1. Текущие расходы
Здесь находятся деньги на обычную жизнь: продукты, жильё, транспорт и другие регулярные платежи.Желательно заранее установить месячный лимит.
Фонд №2. Финансовый резерв
Это деньги, которые помогают пережить периоды низких поступлений или временного отсутствия заказов.Резерв особенно важен для людей, которые не имеют фиксированной зарплаты.
Для начала можно поставить цель накопить сумму, равную одному месяцу обязательных расходов.
Затем постепенно увеличить её до 3–6 месяцев.
При высокой сезонности, нестабильном рынке или наличии иждивенцев может понадобиться более крупный запас.
Например, если обязательные расходы составляют 32 000 рублей:
- 1 месяц — 32 000 рублей;
- 3 месяца — 96 000 рублей;
- 6 месяцев — 192 000 рублей.
Фонд №3. Налоги
Для предпринимателей и самозанятых особенно важно не смешивать полученные от клиентов деньги с личным доходом.Часть поступлений может предназначаться для налогов, страховых взносов и других обязательных платежей.
Размер отчислений зависит от страны, налогового режима, характера дохода и действующих правил.
Практический подход простой: после получения оплаты сразу отделяйте сумму будущих обязательств.
Деньги, предназначенные для налогов, нельзя считать свободным остатком бюджета.
Фонд №4. Крупные ежегодные расходы
Предположим, вы знаете, что в течение года потратите:- 24 000 рублей на страхование;
- 36 000 рублей на обслуживание автомобиля;
- 24 000 рублей на подарки и семейные события;
- 36 000 рублей на обновление техники и другие запланированные покупки.
Чтобы не искать всю сумму в момент платежа, можно ежемесячно откладывать:
120 000 / 12 = 10 000 рублей.
Так нерегулярные расходы превращаются в предсказуемую часть финансового плана.
Важно: если ближайший платёж наступит раньше чем через 12 месяцев, сумму ежемесячного накопления нужно рассчитывать по оставшемуся сроку.
Фонд №5. Развитие и долгосрочные цели
Если после покрытия обязательств остаются средства, часть можно направлять на обучение, профессиональные инструменты, развитие бизнеса или долгосрочные накопления.Но такие расходы должны соответствовать финансовому положению.
Покупать дорогое обучение в удачный месяц, а затем занимать деньги на аренду в слабый — не самая разумная стратегия.
Метод «зарплата самому себе»: как сделать доход предсказуемее
Один из полезных подходов для фрилансеров и предпринимателей — отделить поступления от личных расходов.Суть метода заключается в следующем:
Вы не тратите каждый полученный платёж напрямую, а сначала направляете деньги в общий фонд поступлений и затем выплачиваете себе фиксированную сумму.
Например, за три месяца вы получили:
| Месяц | Поступления | Личный бюджет |
|---|---|---|
| Январь | 40 000 ₽ | 40 000 ₽ |
| Февраль | 95 000 ₽ | 40 000 ₽ |
| Март | 55 000 ₽ | 40 000 ₽ |
| Итого | 190 000 ₽ | 120 000 ₽ |
Эти деньги не обязательно являются чистыми накоплениями. Из них ещё могут оплачиваться налоги, профессиональные расходы и другие обязательства.
Но сам принцип позволяет избежать резкого увеличения личных трат после удачного месяца.
Важное условие: такой метод работает только тогда, когда выбранная «зарплата» обеспечивается реальными свободными средствами. Если доходы указаны до вычета налогов и рабочих расходов, сначала нужно вычесть эти суммы.
Как правильно распределять крупные поступления
Предположим, вы завершили большой проект и получили 150 000 рублей.Первая реакция — воспринимать всю сумму как деньги, которыми можно распоряжаться.
Но разумнее распределить поступление по заранее установленным правилам.
Рассмотрим условный пример для самозанятого специалиста.
| Назначение | Сумма |
|---|---|
| Налоговый фонд | 9 000 ₽ |
| Рабочие расходы | 11 000 ₽ |
| Личный бюджет на месяц | 40 000 ₽ |
| Финансовый резерв | 50 000 ₽ |
| Фонд ежегодных расходов | 20 000 ₽ |
| Профессиональное развитие | 20 000 ₽ |
| Итого | 150 000 ₽ |
В реальной ситуации пропорции будут другими.
Например, если финансового резерва пока нет, логично направлять на его формирование большую часть свободных денег.
Если предстоит крупный обязательный платёж, приоритет может сместиться в пользу соответствующего фонда.
Главное — принимать решения о распределении денег заранее, а не в момент эмоционального подъёма после получения оплаты.
Что делать, если наступил слабый месяц
Даже при хорошем планировании бывают периоды, когда поступления оказываются существенно ниже ожидаемых.Допустим, ваш обычный рабочий бюджет — 40 000 рублей, а в текущем месяце вы получили только 22 000 рублей.
Недостающая сумма — 18 000 рублей.
В такой ситуации важно действовать последовательно.
Шаг 1. Пересмотреть необязательные расходы
Временно сократите траты, которые можно отложить без серьёзных последствий.Это может быть покупка техники, платные развлечения, дополнительные подписки или необязательные поездки.
Шаг 2. Проверить ближайшие обязательства
Составьте список платежей на следующие 30 дней.Отдельно отметьте те, просрочка которых приведёт к штрафам, потере необходимых услуг или другим серьёзным последствиям.
Шаг 3. Использовать резерв по назначению
Финансовый резерв и создаётся для таких ситуаций.Использование накоплений в слабый месяц не означает, что система не работает.
Наоборот, это один из сценариев, ради которого вы формировали запас.
Шаг 4. Не пытаться немедленно компенсировать дефицит рискованными решениями
Кредиты на повседневные расходы, сомнительные инвестиции и попытки срочно заработать на незнакомых инструментах могут только ухудшить ситуацию.Сначала оцените реальные обязательства и доступные ресурсы.
Шаг 5. После восстановления дохода пополнить резерв
Если в слабый месяц вы использовали 18 000 рублей из накоплений, при следующих поступлениях стоит предусмотреть восстановление этой суммы.При этом не нужно возвращать её любой ценой за один месяц.
Гораздо важнее сохранить устойчивость всей системы.
Пять шагов планирования бюджета при нестабильном доходе
Теперь объединим всё в простой алгоритм.Шаг 1. Соберите историю доходов
Запишите фактические поступления хотя бы за последние 6 месяцев, а лучше за год.Отдельно отметьте:
- самый слабый месяц;
- самый удачный месяц;
- среднемесячный доход;
- периоды без поступлений;
- сезонные закономерности.
Шаг 2. Рассчитайте обязательный минимум
Определите сумму, необходимую для покрытия основных ежемесячных расходов.Не включайте сюда необязательные покупки.
Сравните полученную цифру со слабыми месяцами.
Если обязательные расходы регулярно превышают доступный доход, проблему нельзя решить одним лишь распределением денег. Придётся снижать постоянные затраты, искать способы стабилизации поступлений или сочетать оба подхода.
Шаг 3. Установите личный месячный бюджет
Выберите осторожную сумму, которую будете выделять себе на жизнь.Она должна учитывать не только средний доход, но и реальные колебания поступлений, налоги, рабочие затраты и необходимость создавать резерв.
Начните с консервативного уровня и пересматривайте его по мере накопления статистики.
Шаг 4. Создайте отдельные фонды
Минимально полезный набор:- текущие расходы;
- финансовый резерв;
- налоги и обязательные платежи;
- крупные ежегодные расходы.
Необязательно сразу накопить все необходимые суммы. Начните с регулярного распределения поступлений.
Шаг 5. Раз в месяц пересматривайте план
Проверяйте четыре показателя:- Сколько денег фактически поступило.
- Сколько было потрачено.
- Как изменился резерв.
- Хватит ли доступных средств на ближайшие обязательства.
Сначала убедитесь, что рост устойчивый, а не связан с несколькими удачными заказами.
Кому особенно подходит такая система
Метод распределения поступлений по фондам полезен, если:- вы работаете на фрилансе и получаете оплату за отдельные проекты;
- у вас небольшой бизнес с неравномерной выручкой;
- вы самозанятый и количество заказов постоянно меняется;
- значительная часть зарплаты зависит от бонусов и премий;
- ваша работа сезонная;
- у вас бывают крупные поступления, за которыми следуют несколько слабых месяцев.
Она помогает управлять её последствиями.
Если доход настолько низкий, что не покрывает базовые потребности, приоритетом будет увеличение доступных средств и снижение финансовой нагрузки, а не создание множества накопительных фондов.
Частые ошибки, которые мешают накопить резерв
Даже хорошая схема бюджетирования может не работать из-за нескольких привычек.Считать остаток на карте свободными деньгами. На счёте могут лежать суммы, предназначенные для налогов, аренды, страховки или будущих платежей.
Увеличивать постоянные расходы после удачного месяца. Высокий доход за один период не гарантирует повторения результата.
Смешивать личные и рабочие финансы. Особенно опасно для предпринимателей, которым приходится оплачивать инструменты, подрядчиков и другие профессиональные расходы.
Не учитывать ежегодные платежи. Если страховка или ремонт предсказуемы, это не чрезвычайные ситуации. Их нужно планировать заранее.
Создавать резерв из того, что случайно осталось. При таком подходе накопления часто откладываются бесконечно. Лучше выделять посильную сумму при каждом поступлении.
Что ещё помогает сделать доход устойчивее
Бюджетирование — только одна часть финансовой устойчивости.Не менее важно работать с самим источником дохода.
Например, фрилансеру полезно изучить способы формирования регулярных заказов, предпринимателю — принципы управления денежными потоками, а специалисту с переменной зарплатой — возможности развития дополнительных профессиональных навыков.
Здесь могут быть полезны материалы по нескольким направлениям:
- Личные финансы и финансовое планирование — чтобы научиться контролировать расходы и формировать накопления.
- Фриланс и удалённая работа — чтобы разобраться в поиске заказов и организации проектного заработка.
- Предпринимательство и управление финансами — чтобы лучше понимать денежные потоки и планирование расходов бизнеса.
- Профессиональные навыки и развитие карьеры — чтобы постепенно расширять возможности заработка.
Вывод: стабильность бюджета не требует одинакового дохода каждый месяц
Нестабильный заработок не обязательно означает постоянный финансовый стресс.Но он требует другого подхода к деньгам.
Вместо того чтобы каждый месяц начинать планирование с нуля, полезно выстроить систему, в которой:
- регулярные расходы ориентируются на осторожно выбранный бюджет;
- удачные месяцы помогают финансировать слабые;
- налоги и крупные платежи учитываются заранее;
- финансовый резерв защищает от временных провалов;
- повышение уровня жизни происходит после устойчивого роста доходов, а не после разового крупного поступления.
Начать можно с простого действия: выписать доходы за последние полгода и сравнить самый слабый месяц с суммой обязательных расходов.
Уже это сравнение поможет понять, насколько устойчив ваш бюджет и какие изменения стоит сделать в первую очередь.
Автор материала: Михаил Суворов.
Страница автора не указана
Рассылка от ProSkladchik
Обзоры курсов, тренингов. Рекомендации.
 Ваш E-Mail будет в безопасности.
Комментарии и отзывы