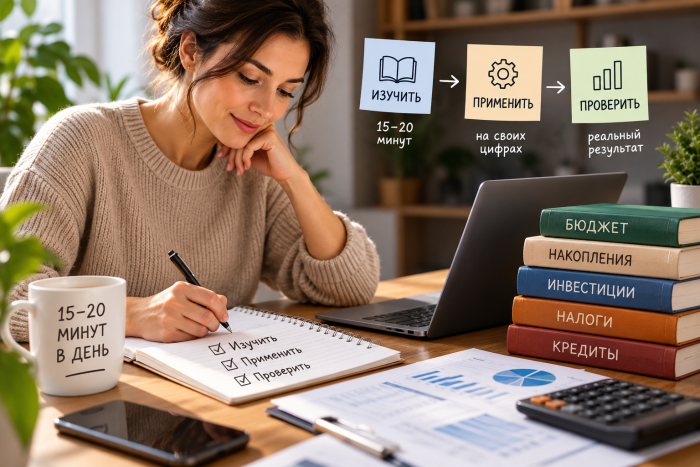
На практике такой подход нередко мешает больше, чем помогает. Чтобы навести порядок в личных финансах, не обязательно превращать обучение во вторую работу. Гораздо полезнее идти небольшими циклами: взять один конкретный финансовый вопрос, разобраться в нём, применить к своим цифрам и проверить результат.
Именно такой подход позволяет учиться по 15–20 минут в день и при этом не оставлять знания на уровне «что-то прочитал, но ничего не изменилось».
Почему финансовые навыки плохо усваиваются «по верхам»
Есть темы, которые можно понять за один вечер. Например, чем дебетовая карта отличается от кредитной или что такое сложный процент.Но есть навыки, которые складываются только из нескольких действий подряд: нужно понять принцип, увидеть его на цифрах, попробовать применить и только потом убедиться, что решение действительно работает.
К таким навыкам относятся:
- ведение личного или семейного бюджета;
- расчёт финансовой нагрузки по кредитам;
- создание резервного фонда;
- планирование крупных расходов;
- сравнение финансовых продуктов;
- базовая работа с налогами и обязательными платежами;
- оценка инвестиционного риска;
- понимание структуры собственного капитала и активов.
📌 Полезное правило: если после изучения темы вы не можете применить её к своим цифрам, навык ещё не сформирован.
Что действительно требует системного обучения, а что можно изучать маленькими блоками
Не все финансовые темы одинаковы по сложности.| Тема | Можно ли изучать короткими блоками | Нужна ли практика |
|---|---|---|
| Учёт доходов и расходов | Да | Обязательно |
| Финансовая подушка | Да | Обязательно |
| Кредиты и переплата | Да | Желательно |
| Налоги для физлица или ФОП | Частично | Обязательно |
| Инвестиционные инструменты | Да, по одному инструменту | Обязательно перед реальными решениями |
| Трейдинг | Теория — да, практика требует отдельной системы | Да |
| Страхование | Да | Желательно |
| Финансовое планирование на год | Да, по этапам | Обязательно |
Если в понедельник человек читает про ETF, во вторник — про налоги, в среду — про кредитные карты, в четверг — про криптовалюты, а в пятницу — про семейный бюджет, мозг получает много информации, но почти не получает законченных задач.
Через неделю остаётся ощущение, что «я много изучал финансы», но трудно назвать хотя бы одно принятое решение.
Принцип «один финансовый вопрос за раз»
Вместо большого направления лучше выбрать один вопрос, который можно закрыть за несколько дней.Не «разобраться в инвестициях», а:
- какую сумму я реально могу регулярно откладывать;
- сколько месяцев расходов должна покрывать моя подушка;
- сколько я переплачиваю по действующему кредиту;
- какие обязательные платежи у меня повторяются каждый месяц;
- какую долю дохода съедают нерегулярные траты;
- чем конкретно отличаются два интересующих меня инструмента;
- сколько денег мне нужно на крупную покупку к определённой дате.
🎯 Один вопрос — один небольшой результат.
Это намного эффективнее, чем пытаться «повысить финансовую грамотность» как абстрактную цель.
Почему 15–20 минут в день могут работать
Пятнадцать минут выглядят несерьёзно только тогда, когда они тратятся без структуры.Если каждый день открывать случайные статьи и видео, прогресс действительно будет небольшим. Но если короткие занятия объединены одной задачей, они начинают складываться.
Например:
День 1: понять, какие расходы считать обязательными.
День 2: выписать свои обязательные расходы.
День 3: найти нерегулярные, но предсказуемые траты.
День 4: сравнить общую сумму с доходом.
День 5: сделать один вывод и изменить один параметр бюджета.
Каждый отдельный шаг занимает немного времени, но к концу недели появляется законченная картина.
Главное — не количество минут, а то, что каждый следующий короткий шаг продолжает предыдущий.
Учиться лучше на собственных цифрах
Финансовая теория становится понятной намного быстрее, когда она сразу привязана к реальной жизни.Например, можно долго читать о резервном фонде. Но гораздо полезнее открыть свои расходы за последние 2–3 месяца и ответить на три вопроса:
- Сколько денег нужно на обязательные расходы в течение месяца?
- Какие траты можно временно сократить в случае потери дохода?
- На сколько месяцев хватит уже имеющихся накоплений?
То же самое работает с кредитами: вместо абстрактного изучения процентных ставок можно взять собственный договор или график платежей и посмотреть, сколько составляет общая переплата.
С инвестициями полезно сначала считать не потенциальный доход, а допустимый риск: какую сумму вы действительно готовы вложить на длительный срок, не рассчитывая на эти деньги для повседневных расходов.
⚠️ Если тема связана с инвестициями, налогами или сложными финансовыми продуктами, учебные материалы помогают разобраться в принципах, но не заменяют индивидуальную консультацию и проверку актуальных правил.
Недельный цикл: изучить → применить → проверить
Один из самых удобных форматов для занятого человека — повторяющийся недельный цикл.1. Изучить
Выберите один узкий вопрос и разберите базовый принцип.Не нужно собирать десять источников. На первом этапе достаточно понять:
- как работает механизм;
- какие параметры на него влияют;
- какие ошибки встречаются чаще всего.
2. Применить
Возьмите собственные цифры.Если тема — бюджет, откройте выписку.
Если кредит — график платежей.
Если накопления — список целей и текущий остаток.
Если налоги — свои реальные обязательства и сроки.
3. Проверить
Через несколько дней задайте себе три вопроса:- что я теперь понимаю лучше;
- какое решение я принял;
- что изменилось в моих действиях.
Почему не нужно одновременно изучать бюджет, налоги, инвестиции и трейдинг
Желание разобраться «во всех финансах сразу» понятно. Но оно создаёт несколько проблем.Во-первых, темы требуют разного уровня подготовки. Если человек ещё не понимает свой денежный поток, разговор о распределении инвестиционного портфеля может оказаться преждевременным.
Во-вторых, разные направления используют разные термины. Когда они смешиваются, появляется лишняя перегрузка.
В-третьих, сложно понять, что именно дало результат. Если человек одновременно меняет бюджет, открывает новые счета, начинает инвестировать и пробует активную торговлю, он получает слишком много новых решений одновременно.
Гораздо логичнее двигаться по цепочке:
контроль денег → резерв → цели → обязательства → инвестиционные инструменты → более сложные стратегии.
Это не единственно возможный порядок, но для большинства людей он понятнее, чем хаотичное переключение между темами.
Пример четырёхнедельного мини-плана
Ниже — не универсальная финансовая программа, а пример того, как можно организовать обучение короткими блоками.Неделя 1. Понять движение денег
Цель: увидеть, куда реально уходят деньги.Что делать по 15–20 минут:
- собрать выписки и наличные расходы;
- разделить траты на обязательные, переменные и редкие;
- найти 3–5 крупных категорий;
- посчитать средний объём обязательных расходов;
- записать один вывод: что в структуре расходов оказалось неожиданным.
Неделя 2. Создать основу финансовой устойчивости
Цель: понять, какой резерв нужен именно вам.Шаги:
- определить минимальные обязательные расходы;
- решить, сколько месяцев вы хотите покрывать резервом;
- сравнить цель с текущими накоплениями;
- выбрать реалистичный регулярный взнос;
- решить, где резерв будет храниться с учётом доступности и риска.
Неделя 3. Разобрать обязательства
Цель: увидеть стоимость кредитов, рассрочек и регулярных платежей.Шаги:
- выписать все обязательства;
- указать ежемесячный платёж;
- посмотреть процентную ставку и общую переплату, если она есть;
- проверить, есть ли дорогие или лишние обязательства;
- выбрать один пункт, который стоит оптимизировать первым.
Неделя 4. Выбрать следующую финансовую тему
Теперь уже можно двигаться дальше — например, к инвестициям, налогам, защите капитала или планированию крупных целей.Но снова выбирается только один вопрос.
Например:
- чем депозит отличается от облигаций;
- как оценивать риск инструмента;
- какие налоги связаны с конкретным видом дохода;
- как накопить определённую сумму к заданной дате.
Как понять, что вы действительно продвигаетесь
Финансовое обучение легко перепутать с потреблением контента.Можно подписаться на десять каналов, смотреть обзоры рынков и читать статьи каждый день, но при этом годами не менять собственную финансовую систему.
Лучше отслеживать не количество просмотренных материалов, а четыре практических признака:
✅ вы знаете свои ключевые цифры;
✅ можете объяснить, почему приняли конкретное решение;
✅ умеете сравнить хотя бы два варианта по понятным критериям;
✅ после изучения темы появляется действие, документ, расчёт или новое правило.
Если этого нет, скорее всего, вы пока на стадии знакомства с информацией.
Типичные ошибки при обучении финансам в коротком формате
Ошибка 1. Каждый день новая тема
Так кажется интереснее, но обучение не собирается в систему.Что делать: держать одну тему минимум несколько дней.
Ошибка 2. Только смотреть и читать
Пассивное потребление создаёт иллюзию понимания.Что делать: после каждого материала записывать один вывод и одно действие.
Ошибка 3. Начинать со сложного
Иногда человек сразу уходит в трейдинг, деривативы или сложные налоговые схемы, хотя ещё не разобрался с базовой финансовой картиной.Что делать: сначала закрывать вопросы, которые напрямую влияют на текущие деньги.
Ошибка 4. Искать идеальную систему
Можно бесконечно сравнивать приложения для бюджета, таблицы, методы накоплений и подходы к инвестициям.Что делать: выбрать рабочий вариант и проверить его на практике хотя бы 2–4 недели.
Ошибка 5. Не возвращаться к результату
Финансовый навык требует проверки.Что делать: раз в неделю смотреть, что изменилось в цифрах или поведении.
Что делать, если времени действительно очень мало
Если свободного времени почти нет, не пытайтесь «учиться каждый день любой ценой».Достаточно минимального ритма:
- 15–20 минут на изучение;
- один небольшой расчёт или действие;
- одна еженедельная проверка результата.
🧭 Хороший ориентир: в конце недели у вас должен появиться один новый финансовый вывод и одно практическое изменение.
Куда двигаться дальше
После базового четырёхнедельного цикла направление лучше выбирать по своей реальной задаче.Если главная проблема — нестабильность расходов, логично углубиться в личный бюджет и финансовое планирование.
Если базовый порядок уже есть и появились свободные деньги, следующий шаг — разобраться в накопительных и инвестиционных инструментах, начиная с риска, ликвидности и горизонта.
Если доход связан с самостоятельной деятельностью или бизнесом, отдельного внимания требуют налоги, обязательные платежи и финансовый учёт.
А если хочется улучшить доходную часть, можно отдельно изучать дополнительные источники дохода и финансовые навыки, связанные с профессией или бизнесом.
На ProSkladchik такие направления удобнее изучать не как один огромный блок «финансы», а последовательно — выбирая материалы под конкретную задачу.
Главное
Чтобы лучше разбираться в финансах, не обязательно освобождать два часа каждый вечер.Гораздо важнее:
- выбрать один финансовый вопрос;
- изучать его небольшими блоками;
- сразу применять знания к своим цифрам;
- раз в неделю проверять, что изменилось;
- переходить к следующей теме только после появления конкретного результата.
Автор материала: Михаил Суворов.
Страница автора не указана
Рассылка от ProSkladchik
Обзоры курсов, тренингов. Рекомендации.
 Ваш E-Mail будет в безопасности.
Комментарии и отзывы